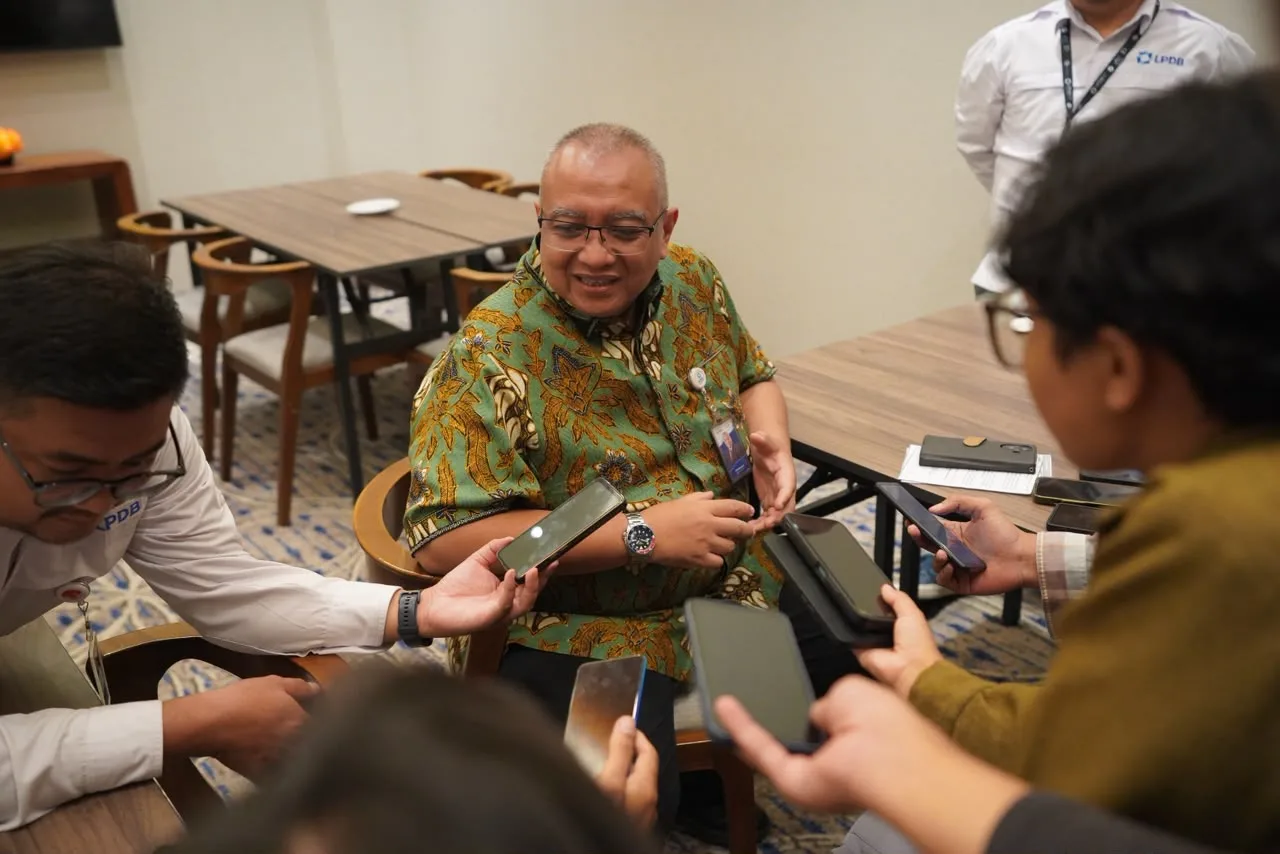
Yogyakarta, Kabar Jawa – Proses pengajuan pembiayaan koperasi di Indonesia berpeluang menjadi lebih cepat seiring rencana Lembaga Pengelola Dana Bergulir (LPDB) Koperasi mengadopsi teknologi Innovative Credit Scoring pada 2027.
Teknologi ini disiapkan untuk membantu mempercepat analisis dan pengambilan keputusan pembiayaan melalui pengolahan data yang lebih terintegrasi. Dengan sistem tersebut, LPDB-Kopkm berharap dapat memperluas jangkauan pembiayaan tanpa mengabaikan prinsip kehati-hatian dalam mengelola dana negara.
Direktur Utama LPDB Koperasi, Krisdianto Soedarmono, menjelaskan bahwa proses pengajuan pembiayaan selama ini masih mengandalkan metode konvensional. Calon mitra harus menyerahkan berbagai dokumen, sementara proses penilaian juga membutuhkan verifikasi dan kunjungan langsung ke lapangan.
Pola tersebut membutuhkan waktu dan tahapan yang tidak sedikit. Karena itu, pemanfaatan teknologi menjadi salah satu langkah yang dipersiapkan untuk meningkatkan efisiensi layanan kepada koperasi.
“Kita nanti akan menggunakan teknologi yang seperti saat ini banyak dilakukan oleh perusahaan pembiayaan, seperti perbankan segala macam, menggunakan namanya Innovative Credit Scoring,” ujar Krisdianto.
Menurut dia, teknologi tersebut memungkinkan LPDB memperoleh informasi yang lebih lengkap dan kompleks secara terintegrasi. Dengan begitu, proses analisis tidak harus dilakukan satu per satu melalui tahapan manual yang panjang.
Meski menawarkan kemudahan, penerapan Innovative Credit Scoring tidak bisa dilakukan secara terburu-buru. LPDB perlu memastikan sistem yang digunakan mampu mendukung proses penilaian secara akurat sekaligus memberikan ruang bagi koperasi yang memiliki potensi untuk berkembang.
Krisdianto menekankan bahwa pengembangan teknologi tersebut membutuhkan kajian mendalam, terutama karena dana yang dikelola LPDB bersumber dari Anggaran Pendapatan dan Belanja Negara (APBN).
Sistem penilaian yang terlalu kaku justru berisiko membuat koperasi yang sebenarnya layak memperoleh pembiayaan tidak dapat mengakses fasilitas tersebut.
Oleh sebab itu, digitalisasi tidak semata-mata diarahkan untuk memperketat seleksi calon penerima dana. Lebih dari itu, teknologi diharapkan membantu mempercepat proses akuisisi mitra agar antrean pengajuan tidak terus menumpuk akibat prosedur manual.
Tantangannya adalah menemukan keseimbangan antara kecepatan pelayanan, ketepatan penilaian, dan kualitas penyaluran dana.
Dalam tahap persiapan, LPDB masih menjalankan proses operasionalisasi, verifikasi, validasi, serta penempatan manajer. Setelah seluruh tahapan tersebut selesai dan berjalan sesuai kebutuhan, proses pembiayaan melalui sistem baru diharapkan dapat berlanjut hingga pencairan.
Di balik rencana modernisasi layanan, LPDB tetap menempatkan kualitas penyaluran sebagai perhatian utama. Keberhasilan program pembiayaan tidak cukup diukur dari besarnya dana yang dicairkan atau banyaknya koperasi yang menerima manfaat.
LPDB menggunakan tiga parameter yang dikenal sebagai Trisukses, yakni sukses penyaluran, sukses pemanfaatan, dan sukses pengembalian.
Sukses penyaluran berkaitan dengan kemampuan memperluas jangkauan pembiayaan serta meningkatkan jumlah pencairan dana kepada koperasi. Semakin banyak koperasi yang dapat dijangkau sesuai kriteria, semakin luas pula peluang penguatan usaha yang bisa didorong melalui dana bergulir.
Berikutnya, sukses pemanfaatan menitikberatkan pada penggunaan dana untuk kegiatan produktif. Pembiayaan diharapkan mampu mendukung pengembangan usaha koperasi sekaligus sejalan dengan program Kementerian Koperasi, termasuk sektor perkebunan sawit, perikanan, dan nelayan.
Sementara itu, sukses pengembalian dilihat dari kemampuan koperasi memenuhi kewajiban pembayaran. Salah satu indikator yang diperhatikan adalah Non-Performing Loan (NPL) atau rasio pembiayaan bermasalah.
Semakin terkendali angka NPL, semakin baik gambaran kualitas pengembalian pembiayaan. Indikator ini juga menjadi bagian penting dalam menilai ketepatan sasaran penyaluran dan kemampuan koperasi mengelola dana yang diterima.
Dengan tiga ukuran tersebut, percepatan pembiayaan diharapkan tetap berjalan seiring dengan keberlanjutan dana yang dikelola.
Dalam penyaluran pembiayaan, LPDB juga menjangkau koperasi yang telah memiliki kegiatan usaha sebelum melakukan revitalisasi atau perubahan bentuk kelembagaan.
Koperasi eksisting tersebut, misalnya, berasal dari kelompok usaha yang sebelumnya berjalan sebagai Koperasi Unit Desa (KUD) atau koperasi wanita. Dalam perkembangannya, koperasi-koperasi ini melakukan penyesuaian bentuk usaha dan kelembagaan, termasuk menjadi koperasi yang berorientasi pada pembiayaan atau menjalankan model usaha baru.
Keberadaan usaha yang telah berjalan menjadi salah satu karakteristik kelompok koperasi tersebut. Mereka tidak sepenuhnya memulai kegiatan ekonomi dari nol karena sudah memiliki pengalaman operasional dan aktivitas bisnis.
Dalam bahan wawancara, Krisdianto menyebut tingkat NPL kelompok koperasi eksisting yang direvitalisasi tersebut tercatat nol. Capaian ini menjadi catatan tersendiri dalam melihat kualitas pengembalian pembiayaan pada kelompok penerima dana tersebut.
Meski demikian, pengalaman satu kelompok koperasi tidak serta-merta menjadi gambaran bagi seluruh calon penerima pembiayaan. Penilaian setiap koperasi tetap perlu mempertimbangkan kondisi usaha, kemampuan pengelolaan, serta kelayakan pembiayaannya.
Adapun penyaluran dana kepada Koperasi Simpan Pinjam dan Pembiayaan Syariah (KSPPS) dan kelompok koperasi dengan bentuk kelembagaan baru masih menghadapi proses penyesuaian terhadap regulasi. Pada tahap awal p enerapan aturan baru, koperasi maupun LPDB sama-sama perlu menyesuaikan proses dan mekanisme operasional.
Dalam kegiatan usaha, risiko tidak selalu dapat dihindari. Koperasi yang menerima pembiayaan juga dapat menghadapi perubahan kondisi pasar, penurunan permintaan, atau kendala operasional yang memengaruhi kemampuan membayar kewajiban.
Untuk menghadapi kondisi tersebut, LPDB menyediakan jalur penanganan melalui program restrukturisasi, sepanjang persoalan yang muncul merupakan risiko bisnis dan bukan akibat tindakan kecurangan atau fraud.
Pendekatan ini menjadi bagian dari upaya menjaga keberlangsungan usaha koperasi sekaligus mengelola risiko pembiayaan. Dengan penanganan yang sesuai, koperasi yang menghadapi kesulitan usaha tetap memiliki kesempatan untuk memperbaiki kondisi keuangannya.
Namun, restrukturisasi bukan berarti menghilangkan kewajiban penerima pembiayaan. Langkah tersebut tetap perlu mempertimbangkan kondisi usaha, kemampuan pembayaran, dan ketentuan yang berlaku.
Ke depan, kebutuhan pembiayaan dari koperasi diperkirakan tetap menjadi tantangan yang perlu diantisipasi. LPDB berupaya mengambil peran dalam menjawab kebutuhan tersebut, dengan tetap memperhatikan kapasitas pendanaan dan arah kebijakan pemerintah.
Untuk saat ini, pagu pembiayaan yang disampaikan dalam wawancara masih berada pada kisaran Rp500 juta hingga Rp250 miliar per koperasi. Sementara itu, target resmi pembiayaan untuk tahun berikutnya masih menunggu arahan dari Kementerian PPN/Bappenas.
Krisdianto juga menyinggung bahwa kebijakan penugasan pembiayaan ke depan akan melibatkan pihak-pihak yang memiliki kapasitas menyalurkan dana, termasuk badan layanan umum (BLU) dan perbankan milik negara atau Himbara, sesuai ketentuan yang berlaku.
“Intinya kita sih masih menunggu dari pimpinan, kan kalau di Permenkop 82 jelas diatur bahwa nanti semua pihak, khususnya untuk yang bisa memberikan pembiayaan termasuk Himbara di dalamnya, termaktub BLU,” pungkasnya.
Rencana penggunaan Innovative Credit Scoring menjadi salah satu langkah yang disiapkan LPDB untuk menjawab kebutuhan layanan pembiayaan yang lebih efisien. Namun, keberhasilan penerapannya tidak hanya ditentukan oleh kecanggihan teknologi, melainkan juga oleh kemampuan sistem dalam membaca kondisi koperasi secara tepat.
Pada akhirnya, percepatan layanan perlu berjalan beriringan dengan pemanfaatan dana yang produktif dan pengembalian yang sehat. Dengan demikian, dana bergulir tidak hanya membantu koperasi memperoleh akses pembiayaan, tetapi juga mendukung keberlanjutan usaha dan penguatan ekonomi anggota.
PakarPBN
A Private Blog Network (PBN) is a collection of websites that are controlled by a single individual or organization and used primarily to build backlinks to a “money site” in order to influence its ranking in search engines such as Google. The core idea behind a PBN is based on the importance of backlinks in Google’s ranking algorithm. Since Google views backlinks as signals of authority and trust, some website owners attempt to artificially create these signals through a controlled network of sites.
In a typical PBN setup, the owner acquires expired or aged domains that already have existing authority, backlinks, and history. These domains are rebuilt with new content and hosted separately, often using different IP addresses, hosting providers, themes, and ownership details to make them appear unrelated. Within the content published on these sites, links are strategically placed that point to the main website the owner wants to rank higher. By doing this, the owner attempts to pass link equity (also known as “link juice”) from the PBN sites to the target website.
The purpose of a PBN is to give the impression that the target website is naturally earning links from multiple independent sources. If done effectively, this can temporarily improve keyword rankings, increase organic visibility, and drive more traffic from search results.